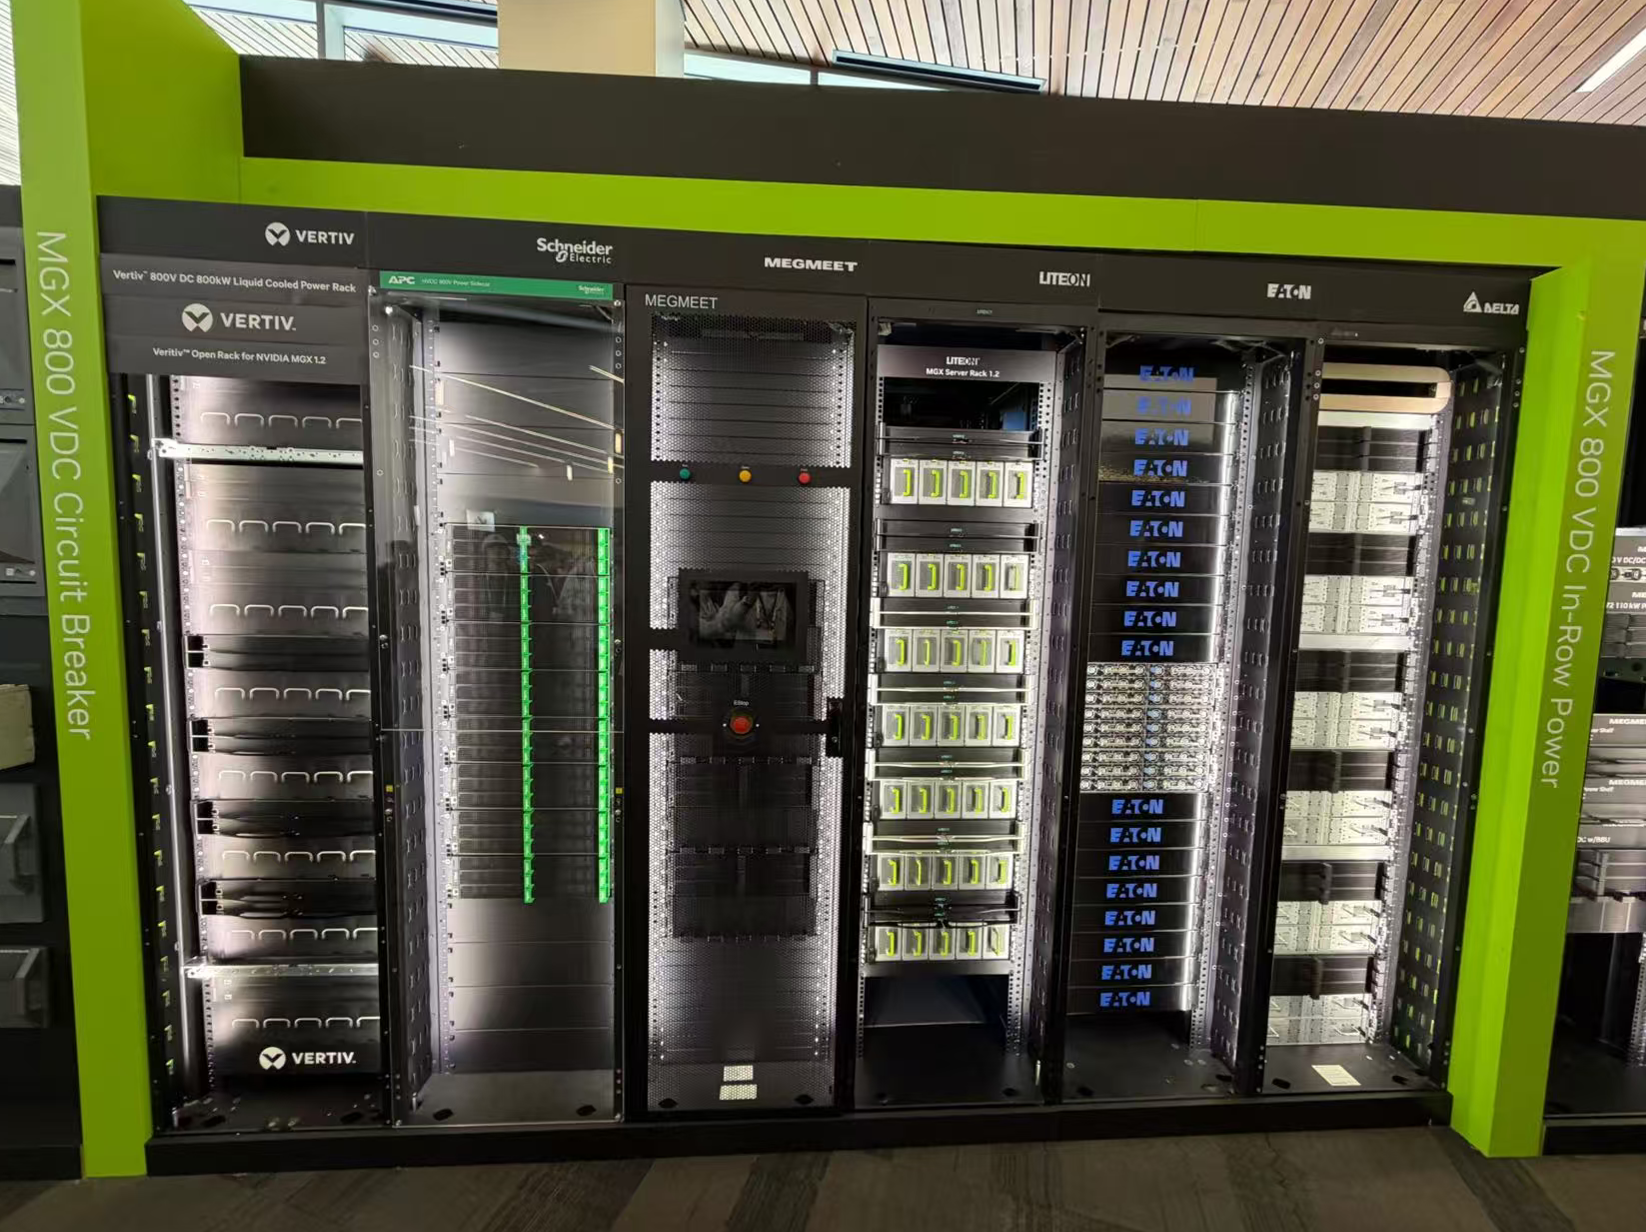
| 位置 | 品牌 | 产品信息 |
|---|
| 第 1 柜 | Vertiv 维谛 | 800V DC 800kW 液冷电源机柜;标注 Open Rack for NVIDIA MGX 1.2,维谛做整机柜配电、液冷基础设施 |
| 第 2 柜 | Schneider 施耐德(APC) | 施耐德 / APC 的 800V 直流配电单元,空机柜框架,用于配电母线、断路器 |
| 第 3 柜 | MEGMEET 麦格米特 | 国产麦格米特,MGX 配套 800V 直流电源柜;正面带急停按钮与状态指示灯,国产电源厂商入局 MGX 生态 |
| 第 4 柜 | LITEON 建兴 | 建兴 MGX 电源模块,黄色端子的高密度 800V DC 电源模块堆叠 |
| 第 5 柜 | EATON 伊顿 | 伊顿 800V 直流电源模块,蓝色面板标识 EATON,模块化电源阵列 |
| 第 6 柜 | DELTA 台达 | 台达 800V 高压直流电源及配电单元 |
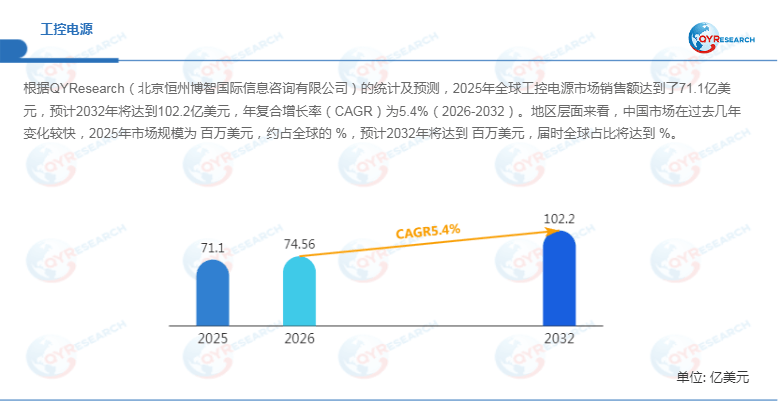
随着工业自动化、工业互联网及智能制造持续推进,工业控制系统对电源产品的稳定性、可靠性及环境适应能力提出更高要求。尤其在工业机器人、PLC、DCS、SCADA、工业通信及电力控制等场景中,一旦出现电压波动、瞬态冲击或电源故障,可能进一步造成控制系统停机甚至生产线中断。因此,企业正从单纯关注“供电”转向关注工控电源的高可靠供电、精密控制与系统安全能力。根据QYResearch统计及预测,2025年全球工控电源市场销售额达到71.1亿美元,预计2032年将达到102.2亿美元,2026—2032年复合增长率(CAGR)为5.4%。
工控电源:工业自动化系统稳定运行的基础保障
工控电源是面向工业控制领域设计的专用电源设备,核心功能是为自动化设备、控制系统、通信设备及电力设备提供稳定、连续的电能。与普通消费类电源相比,工控电源通常需要适应温度变化、粉尘、振动、电磁干扰及电网波动等复杂工业环境,因此对安全性、EMI抑制、过压过流保护、散热以及长期运行可靠性具有更高要求。
首先,在工业自动化领域,工控电源广泛服务于工业机器人、自动化生产线、数控机床等设备,为执行机构及控制单元提供稳定电力;其次,在工业控制系统中,PLC、DCS、SCADA等核心控制设备需要持续、稳定的电源支撑,以避免异常断电影响生产过程;此外,工业以太网交换机、工业串口服务器、远程I/O模块等通信设备,以及电动阀门、电动执行器、变频器等电力设备,也构成工控电源的重要应用市场。铁路信号、交通信号灯及交通控制系统同样对供电连续性和可靠性具有较高要求。
智能工厂建设加速,工控电源需求从“供电”走向“高可靠”
2026年以来,制造业数字化、网络化、智能化升级仍是工控电源需求的重要驱动力。2026年7月,工信部等六部门启动年度智能工厂梯度培育行动,进一步推动基础级、先进级、卓越级及领航级智能工厂建设,智能制造基础设施持续向数字化、网络化方向升级。
与此同时,2026年6月发布的《关于推动工业互联网高质量发展的实施意见》提出推动工业互联网高质量发展,为工业设备联网、数据采集和智能控制创造进一步的基础条件。
在这一过程中,工控电源虽然并非智能制造系统中的核心计算设备,却承担着底层供电保障作用。随着工业控制节点数量增加,电源故障对整条产线的影响范围扩大,市场关注重点也由传统的额定功率逐渐延伸至宽输入范围、低纹波、快速动态响应、浪涌保护、冗余供电及远程监控等指标。对于连续生产型工厂而言,电源模块的MTBF、故障隔离能力以及热设计水平,往往直接关系到自动化系统的整体可用性。
技术门槛提升:小型化、高功率密度与可靠性成为竞争焦点
电源行业具有较强的技术和工艺积累属性。随着工业设备向小型化、模块化和高集成度发展,工控电源需要在有限空间内实现更高功率密度,同时控制发热量和能量损耗。由此带来的磁性元件设计、功率器件选型、散热结构、EMC/EMI控制以及安全认证等技术要求不断提高。
其次,工业现场对环境适应性的要求显著高于普通应用。不同工厂可能存在高低温、潮湿、粉尘、振动以及强电磁干扰等条件,因此电源产品需要通过更严格的环境与可靠性验证。尤其对于铁路、能源、化工等连续运行场景,电源设计通常还需要兼顾冗余、故障旁路和快速恢复能力。
此外,客户定制化趋势进一步提高行业进入门槛。不同自动化设备对输出电压、功率等级、接口形式、安装尺寸及保护策略存在差异,企业必须具备较强的研发、工艺及快速交付能力。对于技术积累不足的新进入者而言,难以同时满足可靠性验证、客户认证和定制开发要求,市场竞争因此呈现出较明显的技术与客户资源壁垒。
关税与供应链重构:全球工控电源竞争进入区域化阶段
除终端需求外,国际贸易环境也正在改变工控电源的全球供应链布局。原文指出,2025年美国关税政策增加了全球经济环境的不确定性。进入2026年后,美国贸易政策仍持续影响制造业供应链:美国贸易代表办公室于2026年3月针对包括中国、欧盟、日本、韩国、中国台湾等经济体启动有关制造业产能与生产结构的Section 301调查;7月又宣布针对60个经济体采取与强迫劳动进口禁令执行相关的关税措施。
对于工控电源企业而言,这类政策变化可能通过关税成本、零部件采购、生产基地布局及客户本地化认证等渠道传导。未来全球市场竞争可能进一步呈现“本地生产+区域供应链+全球研发”的组合模式。中国企业在成本、制造效率及产业链配套方面具备优势,但出口型企业仍需关注海外产能布局和供应链多元化,以降低单一区域政策变化带来的经营风险。
市场格局与细分方向:直流电源仍是核心产品形态
按照产品类型,工控电源市场主要包括直流电源和交流电源;按照应用场景,则覆盖自动化设备、工业控制系统、通信设备、电力设备及其他应用。其中,随着PLC、工业通信、远程I/O和传感控制节点持续增加,直流供电在工业控制系统中的基础地位仍较突出。
从区域市场看,重点区域包括北美、欧洲、中国和日本。中国市场近年来变化较快,但原始资料未披露2025年及2032年的具体市场规模和全球占比,因此相关数值不作主观补充。总体而言,中国、日本及欧洲制造业自动化升级,以及北美制造业本地化和工业基础设施投资,将共同影响未来区域需求结构。
竞争格局:全球厂商与本土企业共同参与
目前全球工控电源市场参与者覆盖国际工业自动化及电源企业,以及中国本土专业厂商。主要厂商包括台达电子、RECOM、Perle Systems、Siemens、TDK、XP Power、Advanced Energy、Bel、Sansha Electric Manufacturing、Emerson、Bicker Elektronik GmbH、Channel Well Technology、深圳欧陆通电子、宁海县鹰峤电气、深圳市联明电源、深圳市东辰科技、晨旭通科技、深圳市英可瑞科技等。
从竞争逻辑来看,国际厂商在品牌认证、工业客户渠道、系统集成及高可靠产品领域具有较强积累;中国厂商则凭借完整电子制造产业链、成本控制和定制化响应能力,在中端及细分工业应用市场持续提升竞争力。未来竞争重点将从单一价格竞争逐步转向可靠性、交付能力、定制开发、全球服务及供应链安全的综合竞争。
中长期趋势展望:5.4%增长背后的结构性机会
根据QYResearch预测,2025年全球工控电源市场销售额为71.1亿美元,预计2032年达到102.2亿美元,2026—2032年CAGR为5.4%。这意味着市场并非依靠单一终端爆发式增长,而是由工业自动化升级、智能工厂建设、工业互联网普及以及电力和交通控制系统更新形成持续性的结构性需求。
与此同时,2026年中国推动智能工厂梯度培育,并持续推进工业互联网和绿色制造建设,为工业控制基础设备创造长期需求;零碳工厂建设政策也进一步强化工业领域节能降碳方向。
因此,未来工控电源厂商需要重点提升高功率密度设计、宽温运行、EMC控制、冗余架构及智能监测能力,并通过区域化制造和供应链多元化应对国际贸易环境变化。


 全国统一客服热线:180 9892 8484
 你的当前位置 :


